Il nuovo contributo alla finanza pubblica previsto dall’art. 104 del DDL di bilancio rischia di rallentare la corsa verso la chiusura dei preventivi 2025, per i quali in questi giorni si stanno apportando gli ultimi ritocchi in vista della scadenza del 15/11 per l’adozione dello schema in giunta. Molto più, infatti, del nuovo equilibrio di bilancio (W2 non negativo) che dovrà essere misurato a rendiconto e monitorato in corso d’anno ma che non crea particolari problemi sul previsionale, questo concorso alla finanza pubblica rappresenta una voce di spesa supplementare per la quale sarà necessario reperire presto le risorse. Le norme precisano che il riparto per gli enti locali dovrà essere approvato entro gennaio 2025 e che nei successivi 30 gg gli enti con apposita variazione consigliare dovranno iscrivere il fondo alla missione 20. Non è difficile immaginare che questo sacrificio aggiuntivo richiesto agli enti porterà con sé una proroga dei termini di approvazione del previsionale. Per gli enti che, tuttavia, non intendono sforare la scadenza del 31 dicembre, com’è possibile procedere ad una prima stima degli importi da iscrivere in bilancio evitando di rimettere mano alle previsioni ad esercizio appena iniziato?
Occorre considerare che il riparto del contributo sarà effettuato secondo criteri che dovranno tenere conto:
a) per le regioni a statuto ordinario, con riferimento al perimetro non sanitario, agli impegni di spesa corrente al netto degli impegni per interessi, per trasferimenti al bilancio dello Stato per concorso alla finanza pubblica e per le spese della Missione 12, come risultanti dall’ultimo rendiconto approvato;
b) per le regioni a statuto speciale, degli accordi previsti dall’art. 95 del disegno di legge, che comprendono anche gli enti locali dei rispettivi territori;
c) per gli enti locali delle regioni a statuto ordinario, Sicilia e Sardegna, in proporzione agli impegni di spesa corrente al netto degli impegni per interessi, per la gestione ordinaria del servizio pubblico di raccolta, smaltimento, trattamento e conferimento in discarica dei rifiuti, per trasferimenti al bilancio dello Stato per concorso alla finanza pubblica e per le spese della Missione 12, come risultanti dal rendiconto 2023 o in caso di mancanza, dall’ultimo rendiconto approvato.
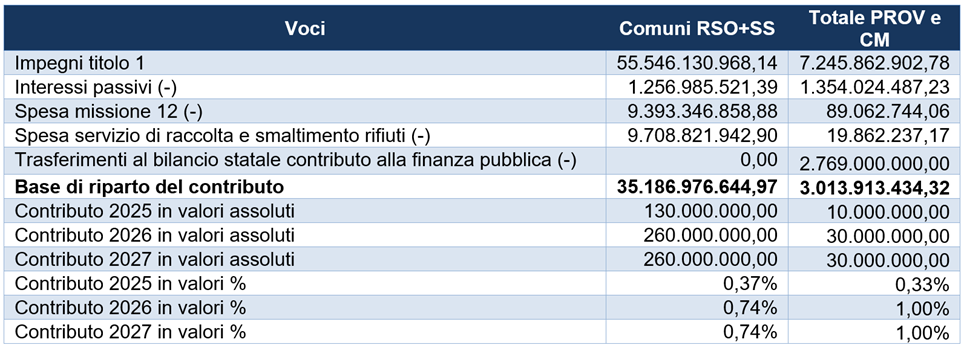
Assumendo i dati presenti in OPENBDAP relativi al rendiconto dell’esercizio 2023 dei comuni delle regioni a statuto ordinario, Sicilia e Sardegna, risultano impegni di parte corrente per circa 55,5 miliardi di euro, che diventano 35,19 miliardi al netto delle poste escluse. Pertanto, considerando che il contributo richiesto è di 130 milioni per l’anno 2025 e di 260 milioni per il 2026-2027, l’incidenza % è pari allo 0,37% degli impegni di spesa corrente netta 2023 di ciascun comune, che sale allo 0,74% per gli anni 2026-2027. Per le province e città metropolitane invece i numeri parlano di un contributo pari allo 0,33% della spesa corrente netta 2023 per il 2025, che sale all’1% per il 2026-2027.
Ricordiamo che rispetto ai contributi alla finanza pubblica previsti dalla legge 178/2020 e dalla legge 213/2023, che devono essere riversati al bilancio statale, tali contributi sono trattenuti nei bilanci degli enti. Infatti, le risorse devono essere accantonate in bilancio in apposito fondo iscritto alla missione 20, il quale concorre al perseguimento degli equilibri previsti dall’art. 40 del decreto legislativo 23 giugno 2011 n. 118 (per le regioni) e dall’articolo 162, comma 6, del decreto legislativo 18 agosto 2000 n. 267 (per gli enti locali). La costituzione del fondo è finanziata attraverso le risorse di parte corrente e su tale fondo non è possibile disporre impegni. Ai fini della predisposizione del bilancio di previsione 2025-2027 riteniamo prematuro iscrivere tali poste nello specifico capitolo della missione 20 intestato al contributo LB 2025, sia perché il provvedimento non è ancora in vigore e sia perché in sede di riparto potrebbero essere adottati dei correttivi o altri criteri tali da modificare le cifre. Gli enti valuteranno l’opportunità di stanziare in un fondo passività potenziali generico (o nel fondo di riserva) anche una parte delle somme necessarie per finanziare tale contributo, così da avere già una provvista di risorse idonea a dare copertura alla nuova misura, in attesa della collocazione definitiva.
A fine esercizio tale fondo:
a) per gli enti in disavanzo, costituirà un’economia che concorre al ripiano anticipato del disavanzo di amministrazione, aggiuntivo rispetto a quello previsto nel bilancio di previsione;
b) per gli enti in avanzo o con risultato di amministrazione pari a zero, tale “fondo confluisce nella parte accantonata del risultato di amministrazione destinata al finanziamento di investimenti, anche indiretti, nell’esercizio successivo, prioritariamente rispetto alla formazione di nuovo debito”.